Acheter en concession apporte trois appuis qu’une vente entre particuliers n’offre pas : plusieurs modèles à comparer sous le même toit, un recours contre un vendeur professionnel et des formalités confiées à un spécialiste. Le prix affiché n’est pas toujours le plus bas. Sa valeur se juge pourtant sur la durée, garanties et démarches comprises. Reste à mesurer ce que chacun des atouts pèse réellement dans votre budget.
Que comparer et essayer sur place avant de signer ?
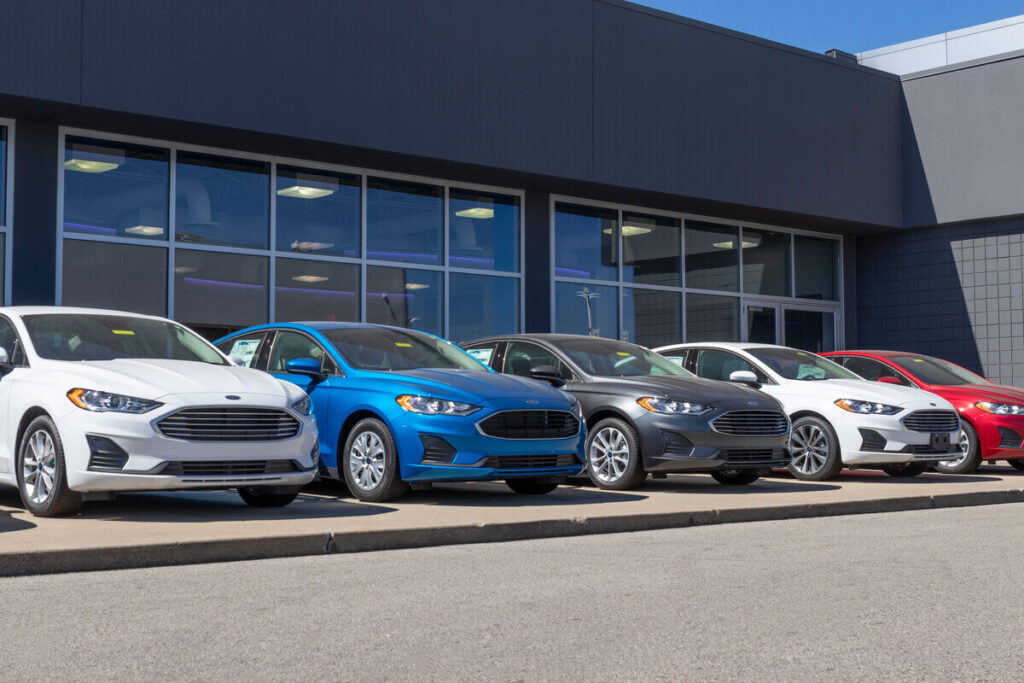
En concession, la comparaison se fait sur pièces. Vous passez d’une citadine à un SUV, d’une motorisation thermique à une hybride, puis vous prenez le volant des deux dans la même demi-journée, chose qu’aucune annonce en ligne ne permet. La plupart des groupes publient leur gamme avant la visite : sur gsa-vw.com, par exemple, citadines, SUV, électriques, hybrides et utilitaires figurent au catalogue, avec une prise de rendez-vous en ligne pour l’essai routier. Position de conduite, visibilité, bruit de roulement, confort des sièges, facilité de stationnement : dix minutes de route suffisent à trancher, une photo rarement.
Le choix du modèle ne s’improvise pas devant le showroom. Une grille de comparaison sur la fiabilité, le coût d’entretien, la disponibilité des pièces détachées et la garantie constructeur se trouve ici, et mieux vaut la remplir avant de pousser la porte. Raisonnez ensuite en coût global. Assurance, carburant, entretien et perte de valeur à la revente pèsent parfois plus lourd que l’écart de prix à l’achat, et le conseiller peut en chiffrer plusieurs devant vous, à condition de les lui demander.
L’essai sert aussi d’inventaire. Freinage d’urgence automatique, régulateur adaptatif, caméra de recul, aides au stationnement : les équipements de sécurité varient selon les finitions, et le prix change avec eux. Mieux vaut les tester en conditions réelles que les découvrir sur une ligne de facture.
Quelles garanties protègent l’acheteur face à un vendeur professionnel ?
La garantie légale de conformité s’applique sans supplément de prix : elle couvre les défauts qui apparaissent dans les deux ans suivant la livraison, rappelle l’Institut national de la consommation. Sur un véhicule neuf, vous n’avez pas à démontrer que le défaut existait déjà le jour de la vente. Sur une occasion, la présomption court pendant douze mois, depuis une ordonnance du 29 septembre 2021 entrée en vigueur le 1er janvier 2022, selon L’Argus. Au-delà, il vous revient d’établir l’antériorité du défaut.
Le texte organise aussi une hiérarchie de recours. Le vendeur répare ou remplace d’abord ; s’il n’y parvient pas, vous obtenez le remboursement du prix, total ou partiel. Une demande de réparation prolonge même la garantie de six mois. Face à un particulier, le dispositif disparaît, et seule reste la garantie des vices cachés, qui suppose un défaut antérieur à la vente. Les constructeurs ajoutent leurs propres extensions. Leurs conditions varient d’un contrat à l’autre, donc lisez le détail : kilométrage plafond, entretiens exigés dans le réseau, pièces exclues. Conservez aussi la facture, le bon de commande et les échanges écrits, qui serviront de preuves si un litige survient.
Qui se charge de la carte grise et du financement ?
Dans la plupart des cas, le concessionnaire, habilité par la préfecture, accomplit les formalités d’immatriculation en votre nom. Vous signez un mandat (le formulaire Cerfa 13757 s’en charge), puis il vous remet un certificat provisoire d’immatriculation qui porte déjà le numéro définitif. La carte grise arrive par courrier, environ une semaine après validation de la demande. L’enjeu n’a rien d’anecdotique : un véhicule neuf ne circule pas sans certificat d’immatriculation, sous peine d’une contravention de quatrième classe. Le document provisoire, remis immédiatement, écarte le risque.
Un autre poste mérite un coup d’œil avant la signature : le malus écologique, qui s’échelonne de 50 € à 60 000 € en 2026 d’après le site carte-grise.org et qui dépend des émissions du modèle choisi. Mieux vaut le connaître avant de s’attacher à une version précise.
Le financement se règle au même guichet, avec un piège méconnu. Réclamez l’offre écrite avec son taux annuel effectif global, puis comparez-la à celle de votre banque : l’écart se chiffre en euros sur la durée du prêt. Un achat en concession n’ouvre aucun droit de rétractation, alors qu’une commande à distance ou hors établissement en accorde quatorze jours. Seul le crédit affecté, lié à la voiture, se rétracte dans les quatorze jours suivant la signature, par lettre recommandée adressée au prêteur. Relisez donc le bon de commande avant de signer, jamais après.
La reprise de votre ancien véhicule vaut-elle le détour ?
Souvent, oui, pour le confort. La reprise se déduit du prix du neuf en un seul rendez-vous, sans annonce à rédiger ni acheteurs à recevoir. Le revers se mesure en euros : le concessionnaire raisonne en valeur de rachat et retranche sa marge, si bien qu’une vente entre particuliers rapporte généralement davantage. Demandez le prix du neuf sans reprise, puis négociez la reprise séparément. Les deux chiffres se lisent alors sans brouillard.
La concession ne convient donc pas à tous les budgets, ni à tous les caractères. Elle récompense surtout l’acheteur qui préfère un interlocuteur unique, des recours clairs et une paperasse allégée, quitte à payer ce confort un peu plus cher. Le choix final tient moins à la marque qu’à vos priorités : budget, temps disponible, goût du risque. Visitez-en deux ou trois avant de trancher.